Das US-Technologie-Segment – und hier insbesondere die größten marktkapitalisierten Unternehmen – spielt in mehrfacher Hinsicht eine herausragende Rolle an den Kapitalmärkten.
Zum einen durch seine schiere Größe – je nach Quelle summiert sich die Marktkapitalisierung der sog. Magnificent Seven, der sieben führenden US-Technologieunternehmen: Alphabet (Google), Amazon, Apple, Meta (Facebook), Microsoft, Nvidia und Tesla auf ca. 20 Trillionen USD – je nach Stand der Aktienkurse. (Die amerikanische Trillion entspricht der deutschen Billion.)
Zum Vergleich: Das deutsche BIP lag nach vorläufigen Daten des Statistischen Bundesamts im Jahr 2025 bei 4,47 Billionen Euro.
Was bedeutet die hohe Marktkapitalisierung für die Aktienmärkte?
Es bedeutet, vereinfacht gesagt, dass die Kursbewegungen der Mag7 in sehr wesentlichem Ausmaß die Kursbewegungen insbesondere von S&P500 und Nasdaq 100 beeinflussen. So beträgt die Marktkapitalisierung der Mag7 im S&P500 ca. 30-35%, das heisst ca. ein Drittel des Wertes des 500 Unternehmen umfassenden S&P500 wird von diesen sieben Unternehmen bestimmt, die restlichen zwei Drittel entfallen auf die „restlichen“ 493 Unternehmen.
Man spricht in diesem Zusammenhang von einem Klumpenrisiko – ein angesichts dieser Dimensionen eher niedlich anmutender Begriff.
Nicht nur ein Klumpen..
..nein, der nächste Klumpen besteht darin, dass die BigTechs – trotz astronomisch hoher Quartalsgewinne im zweistelligen Milliardenbereich – zur Finanzierung ihrer gewaltigen KI-Investitionen den Kapitalmarkt anzapfen und Kredite in zweistelliger Milliardenhöhe aufnehmen, die ihnen aufgrund ihrer phantastischen Bonität natürlich auch gewährt werden. Im Fall der Fälle
Der für Euch wichtigste Klumpen jedoch betrifft all diejenigen, die langfristig in ETF-Sparpläne investieren und der allgemein verbreiteten und durchaus sinnvollen Empfehlung zur Risikostreuung gefolgt sind. Solltet Ihr zu diesem Zwecke z.B. in einen ETF auf den MSCI World einzahlen, so trefft Ihr auch hier auf dasselbe Phänomen: Im MSCI World sind die Mag7 mit 20-25% gewichtet. D.h. die Diversifikation funktioniert nicht in dem Ausmaß wie gewünscht.
Deshalb gilt: Auch Sparpläne gehören regelmäßig auf den Prüfstand. Passivität wäre hier fehl am Platz. Die Welt ist in Bewegung!
Fazit:
Auch wenn wir hier einige Bedenken aufgeführt haben, US BigTech und das Thema KI bleiben ein aussichtsreiches und lohnenswertes Investment- und Trading-Thema.
Aus diesem Grunde findet Ihr an dieser Stelle regelmäßige charttechnische Updates zu den genannten Titeln. Und natürlich vergessen wir auch die zweite Reihe nicht, wenn sich – wie im Moment bei Tesla – ein Favoritenwechsel anbahnt.
Es gab da mal einen Deal zwischen Broadcom und OpenAI. Vor etwa einem Jahr vereinbarten beide eine enge Partnerschaft mit dem vielversprechenden Namen: Nexus bei der Chip Entwicklung. Die Chips sind nach Chilisorten benannt: Die erste Generation heißt Jalapeño, die zweite Serrano.
Wer Chips haben will, braucht vor allem Kapital. Und das soll nun von der Wall Street kommen. Helfen dabei soll Broadcom, weil der ChatGPT-Entwickler seine Rechenleistung künftig stärker auf eigener Hardware aufbauen, die Milliarden dafür aber nicht selbst aufbringen kann.
Wir halten fest: große Pläne und Ansprüche, aber blank im Portemonnaie.
Man sieht einen grundsätzlicher Kurswechsel in der ganzen Sache. Die größten KI-Labore haben den Großteil ihrer Rechenleistung bisher bei Cloud-Anbietern gemietet. Jetzt wollen sie mehr eigene Infrastruktur besitzen, um Kosten zu senken und weniger von anderen Unternehmen abhängig zu sein; ade Kooperation?
Nein, nur die Kooperationspartner wechseln. Zu den neuen Geldgebern, mit denen Broadcom gesprochen hat, gehören – wie verlautet – die Finanzinvestoren Apollo und Blackstone. Und die Sache wird für die Geldgeber prima vista lukrative. Denn was für OpenAI gilt, gilt ebenso für Anthropic. Beiden fehlt nach Darstellung des Wall Street Journal die finanzielle Kraft, die Hardware aus eigener Tasche zu bezahlen.
Und nicht nur für Banken, auch für Broadcom ist die Sache lukrativ, wenn das Unternehmen die Finanzierung selbst organisiert und der Konzern damit auch die Nachfrage nach den eigenen Produkten absichert.
Wie immer, jubelt die Branche, denn der Broadcom Deal ist keine singuläre Angelegenheit, sondern ein – notwendiger – Strukturwandel im Geschäftsmodell KI.
Die bekannten Cloud-Anbieter wie Amazon Web Services und Oracle haben bislang ihre Rechenhardware aus dem eigenen Cashflow bezahlt. Für den KI-Ausbau haben die Cloudies zusätzlich Anleihen im Volumen von Hunderten Milliarden Dollar begeben und den öffentlichen Kapitalmarkt damit an, wenn nicht schon über seine Grenzen gebracht. Jetzt springen in der Finanznot die großen Investmenthäuser der Wall Street ein. Und schon steht der nächste vor der Türe: Auch Oracle verhandelt nach Angaben des Wall Street Journal mit Apollo und Goldman Sachs über die Finanzierung eines finanz-voluminösen Chipkaufs. Dort soll wahrscheinlich eine eigene Gesellschaft die Hardware kaufen und an Oracle verleasen, damit der Konzern nicht selbst neue Schulden aufnehmen muss. Das macht sich besser in den Büchern und soll den Börsenkurs weiter befördern, ist aber, schlicht gesagt, ein Buchhaltungstrick; gang und gäbe in den USA.
Und die Risiken? Wie bei jeder Finanzierung gibt es Risiken, auch wenn die Kosten geschickt verlagert werden und so aus den Büchern des Mutterkonzerns scheinbar verschwinden; wie in Deutschland keinen das als den zynischen Euphemismus: Sondervermögen. Die Zinsen bedienen und den Kredit zurückzahlen, geht nur, wenn am Ende nur, wenn OpenAI, Anthropic, Oracle und all die anderen, die jetzt vor den Türen der Großbanken stehen, aus der Rechenleistung genug Umsatz machen, um die Hardware abzubezahlen.
Unschwer vorzustellen, wer zur Kasse gebeten werden wird: die Kunden. Und noch eins und am Ende das entscheidende Risiko solcher überriskanten Finanzierungen ist, dass die Finanzierung zur Wette auf das Wachstum von Unternehmen wird, die sich die Hardware gerade nicht leisten können. Und, da immer mehr Akteure involviert werden, sind die Finanzierungen schon längst systemisch geworden. Bricht der KI-Boom ab, dürfte die Wirtschaft und zahlreiche Finanzakteure massiv in Mitleidenschaft gezogen werden; willkommen in der nächsten globalen Finanzkrise.
PS: Und schon meldet der nächste Bedarf an: SpaceX denkt über 40 Mrd. Dollar Schulden nach – Musks Konzern verhandelt über Kredite für Nvidia-Chips, Abschluss könnte 2027 erfolgen.
Microsoft
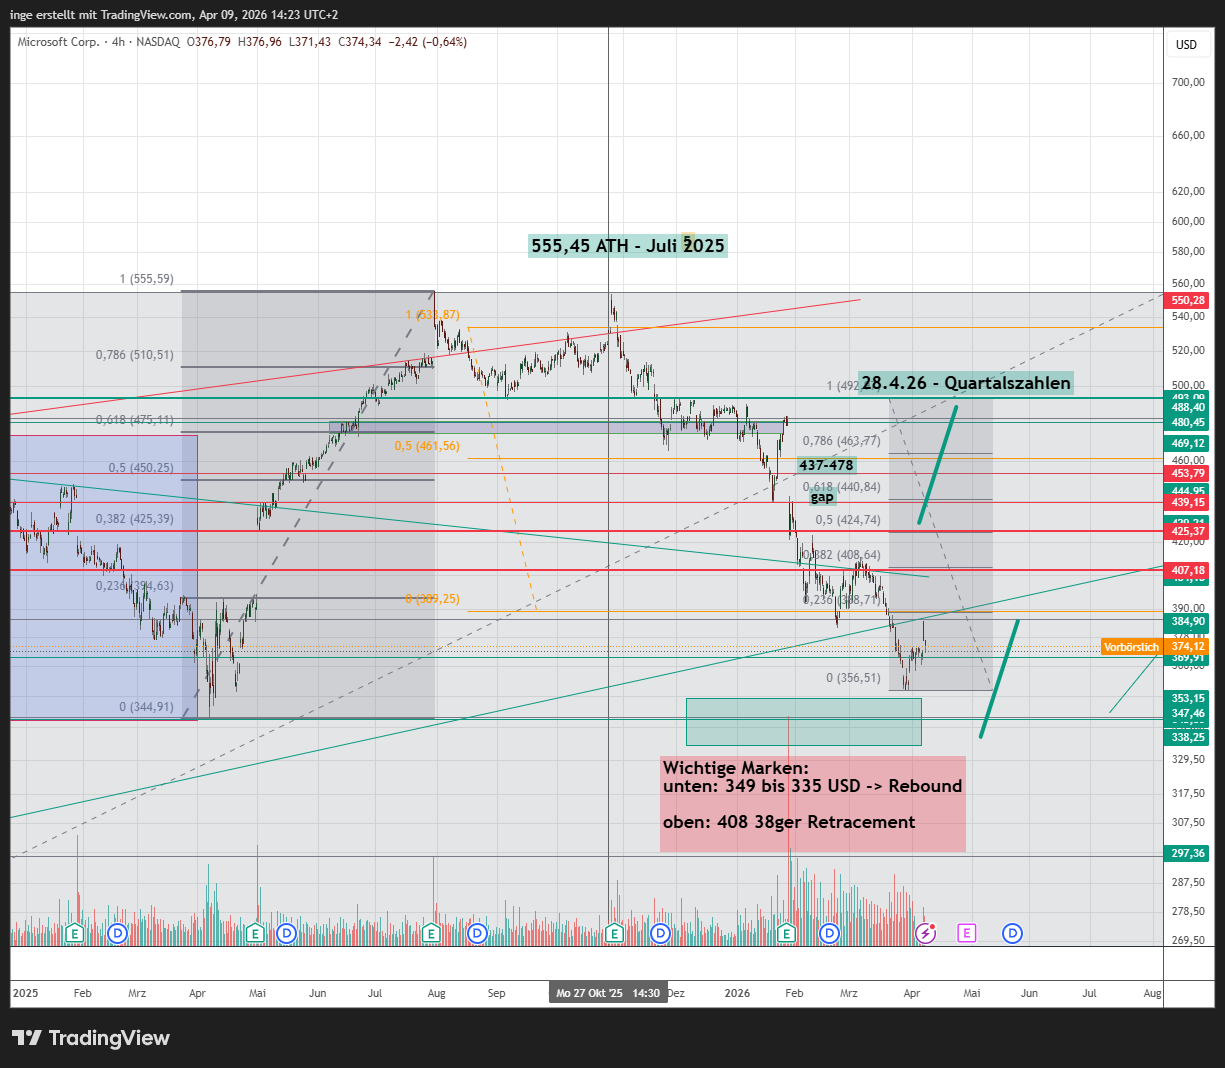
Die Microsoft-Aktie ist weiterhin schwach. Es wurde zwar ein Rücklauf oberhalb des genannten Unterstützungsbereiches von 340 USD angestoßen, der aber bis dato wenig überzeugen kann.
Sollten sich weitere Tiefs ausbilden, so sind die 349 bis 335 USD möglicher Zielbereich.
Erst oberhalb von 408 USD (38,2% Retracement – wie eingezeichnet) stabilisiert sich die Lage.
Die nächsten Widerstände darüber sind 425 und 450.
Zu beachten ist der 29.4.26, an dem die nächsten Quartalszahlen präsentiert werden.
Alphabet
Alphabet hat den angegebenen Korrekturbereich leicht unterschritten.
Der kräftige Rebound erreichte bereits das 61,8% Retracement der vorherigen Abwärtsbewegung.
Ob die laufende Bewegung Teil der Korrektur ist oder einen neuen Impuls mit neuen Bewegungshochs einleitet, ist nicht ausreichend erkennbar.
Zu beachten ist auch hier der 29.4.26, an dem die nächsten Quartalszahlen präsentiert werden.
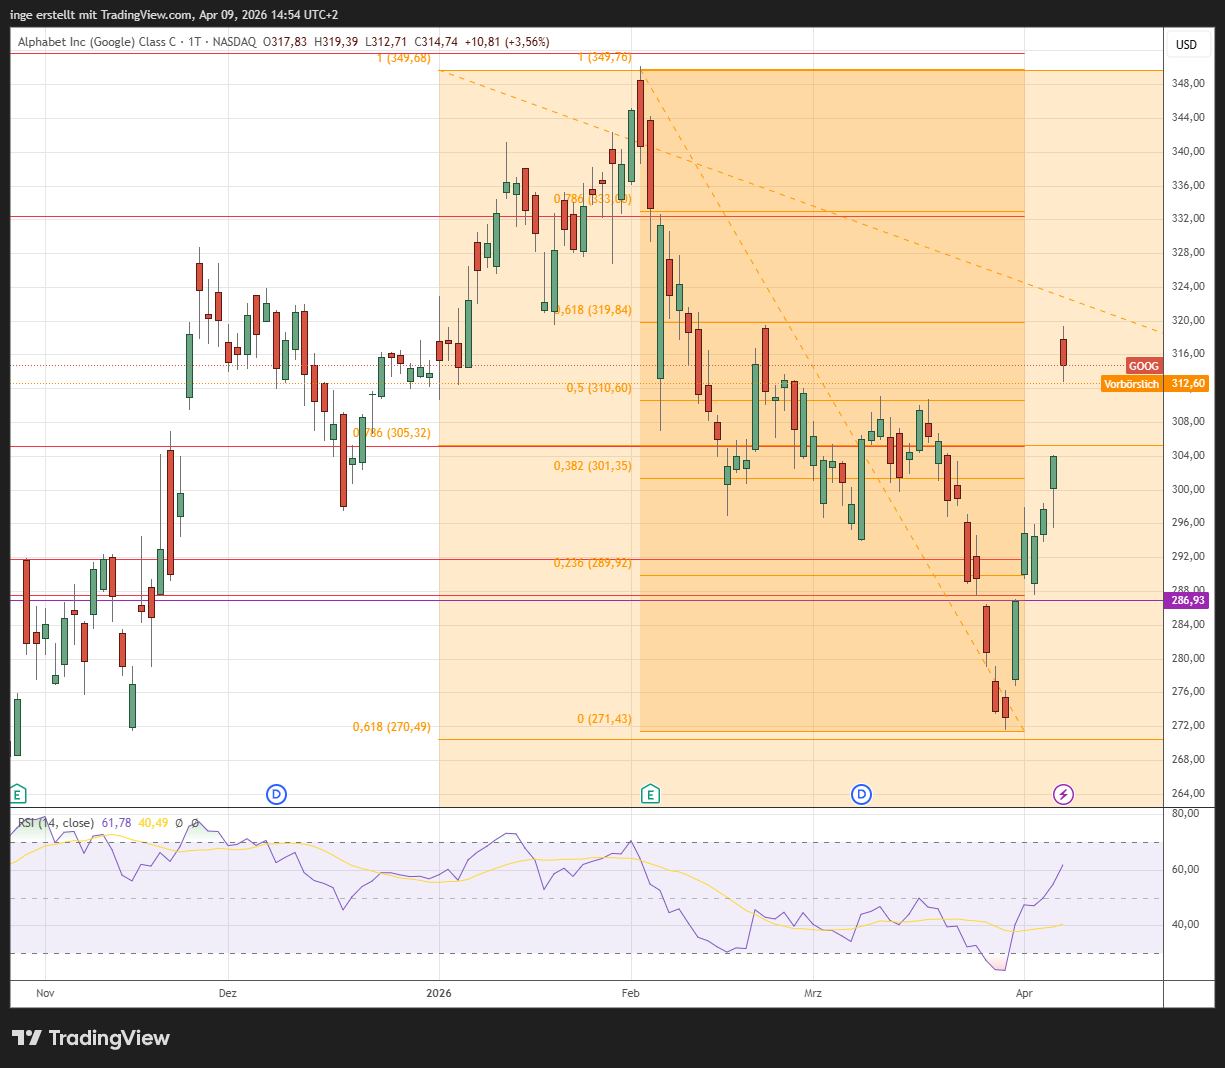
30.04.2026: Alphabet übertrifft im Quartal die Erwartungen mit einem Umsatzplus von 22 Prozent auf 109,9 Mrd. US-Dollar (Konsens gut 107 Mrd.) und einem Nettogewinn von 62,6 Mrd. US-Dollar nach 34,5 Mrd. vor einem Jahr. Die Werbeerlöse steigen um gut 15 Prozent auf 77,25 Mrd. US-Dollar, das Cloud-Geschäft wächst um gut 63 Prozent auf 20 Mrd. US-Dollar. Aktuelles Chart anschauen.
Amazon
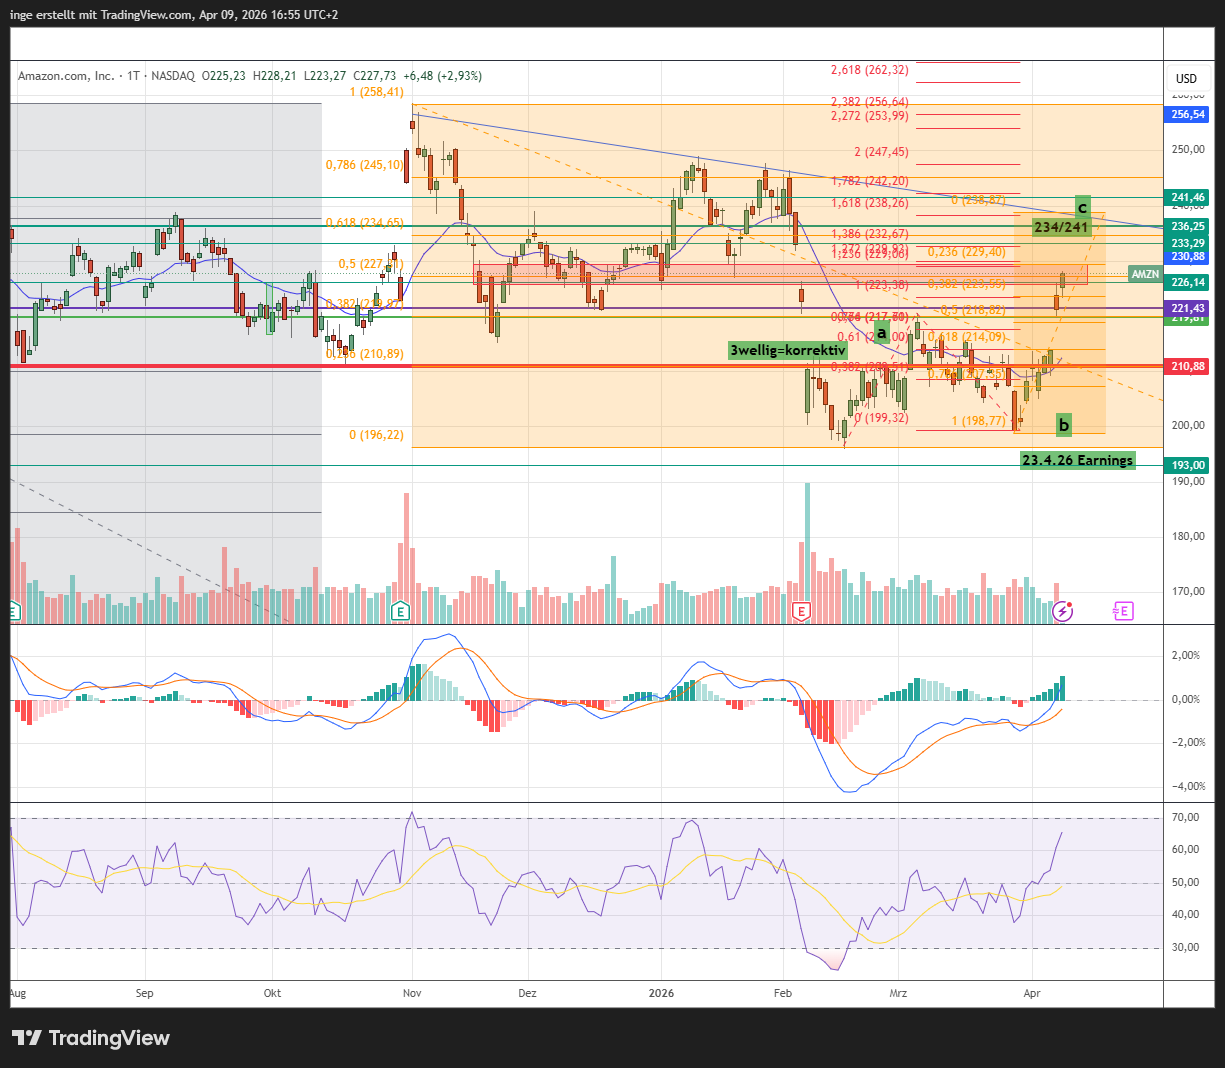
Amazon befindet sich nach wie vor in einer Konsolidierung – der Beginn des Rebounds war dreiwellig.
Die Bewegung verläuft hoch dynamisch und hat noch Potenzial.
Zu beachten ist der 29.4.26, an dem die Zahlen für das erste Quartal präsentiert werden.
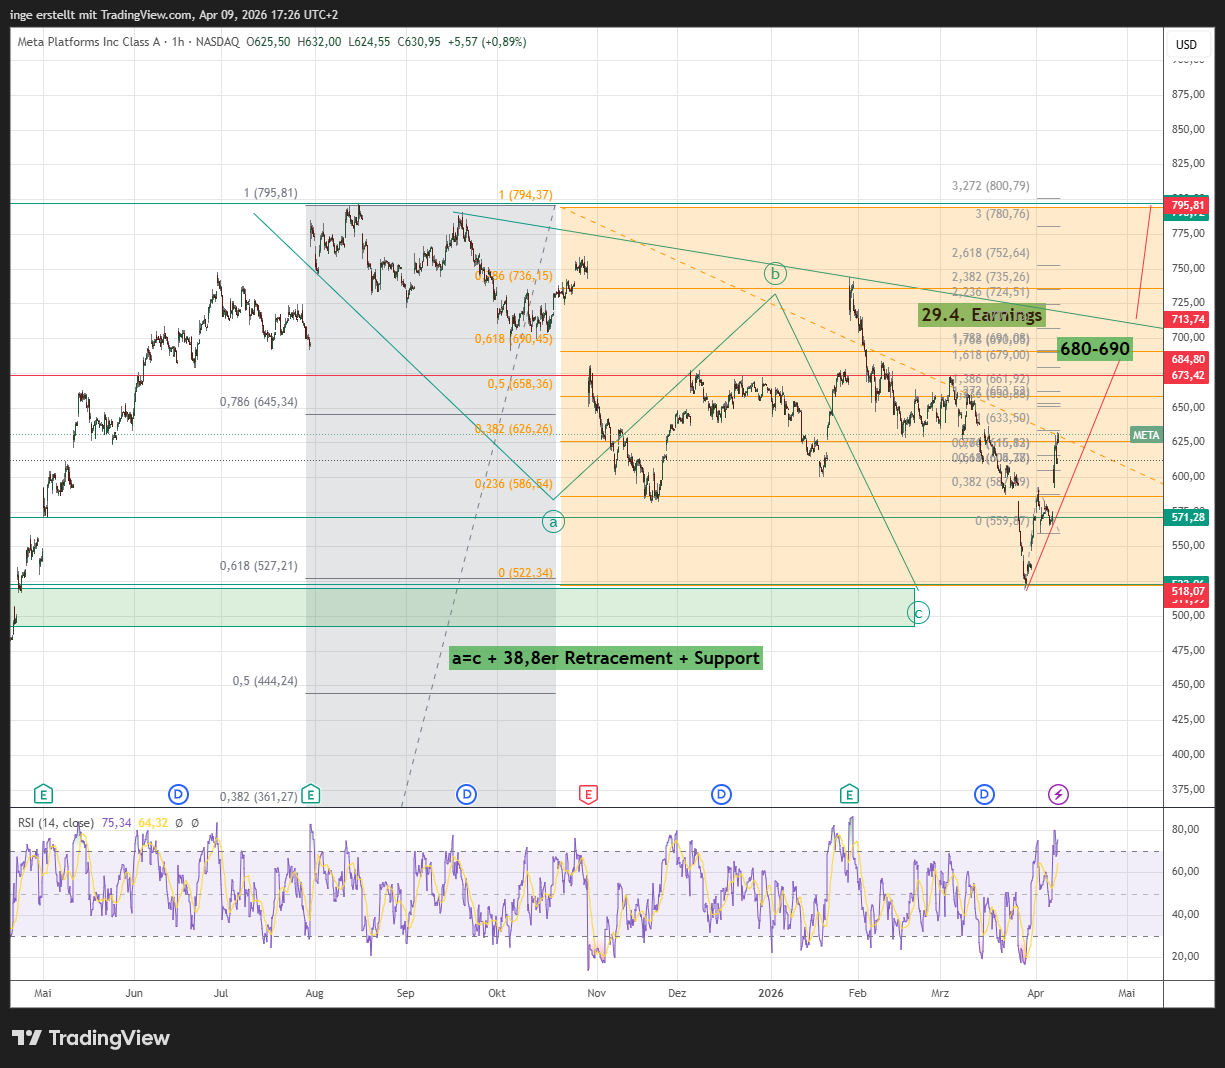
Hochdynamisch auch Meta. Zahlen am 29.4. Die Bewegung hat noch Potenzial.
Widerstände: 658-673.
Apple
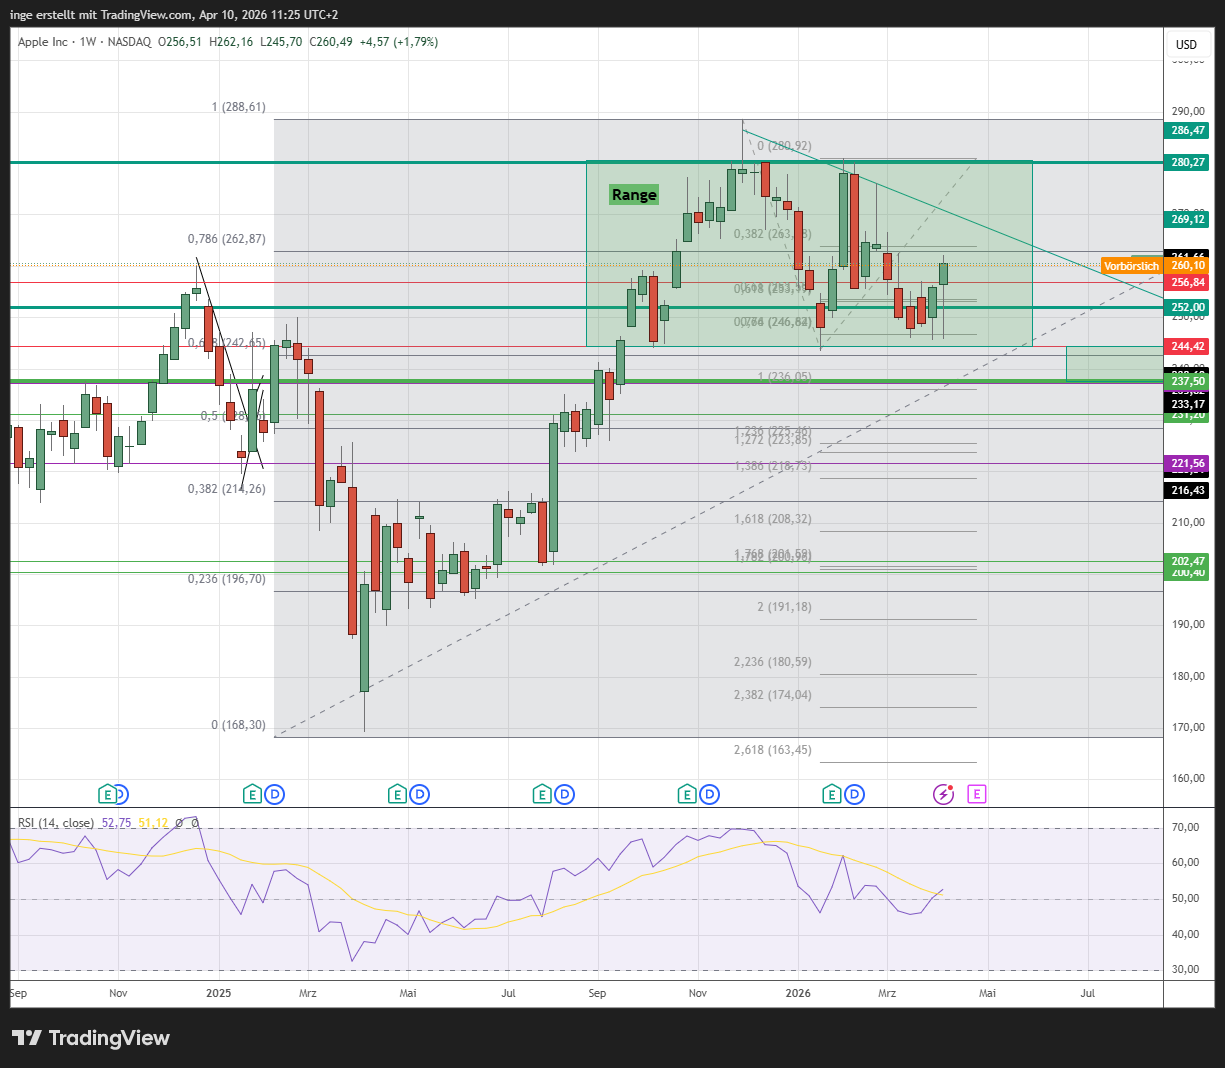
Seit dem Allzeithoch im November 2025 und dem Tief im Januar 2026 hat sich eine Range ausgebildet. (Range= Wertebereich, in dem der Kurs mehrfach zwischen Ober- und Untergrenze hin- und herpendelt).
Diese Range hat weiterhin Bestand und das Tief von 245,51 USD fiel exakt in den mit 246-240 USD angegebenen Unterstützungsbereich.
Wie bereits ausgeführt, ist – solange dieser Bereich nicht unterschritten wird – ein direkter weiterer Anstieg möglich.
Die Ergebnisse für das erste Quartal 2026 werden am 30.4.26 veröffentlicht.
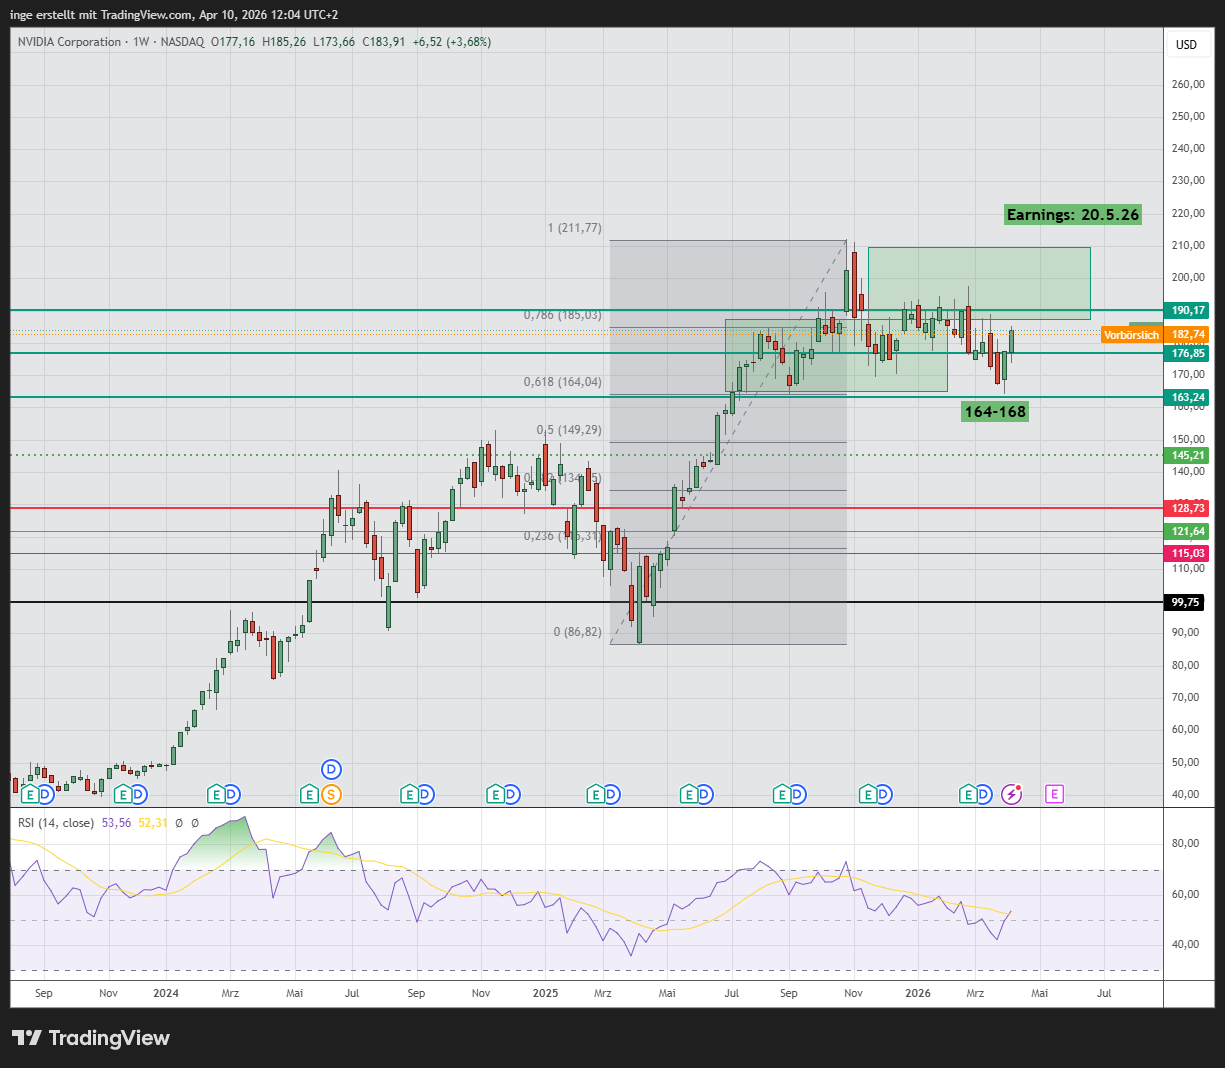
Auch bei Nvidia wurde der im letzten Beitrag genannte Unterstützungsbereich exakt getroffen. Auch hier bleibt in der Folge eine direkte Wiederaufnahme des Trends möglich.
Der nächste Widerstand liegt bei ca. 191 USD.
Nvidia ist der letzte Kandidat im Zahlenreigen und berichtet die Ergebnisse für’s erste Quartal 26 erst am 20.5.26.
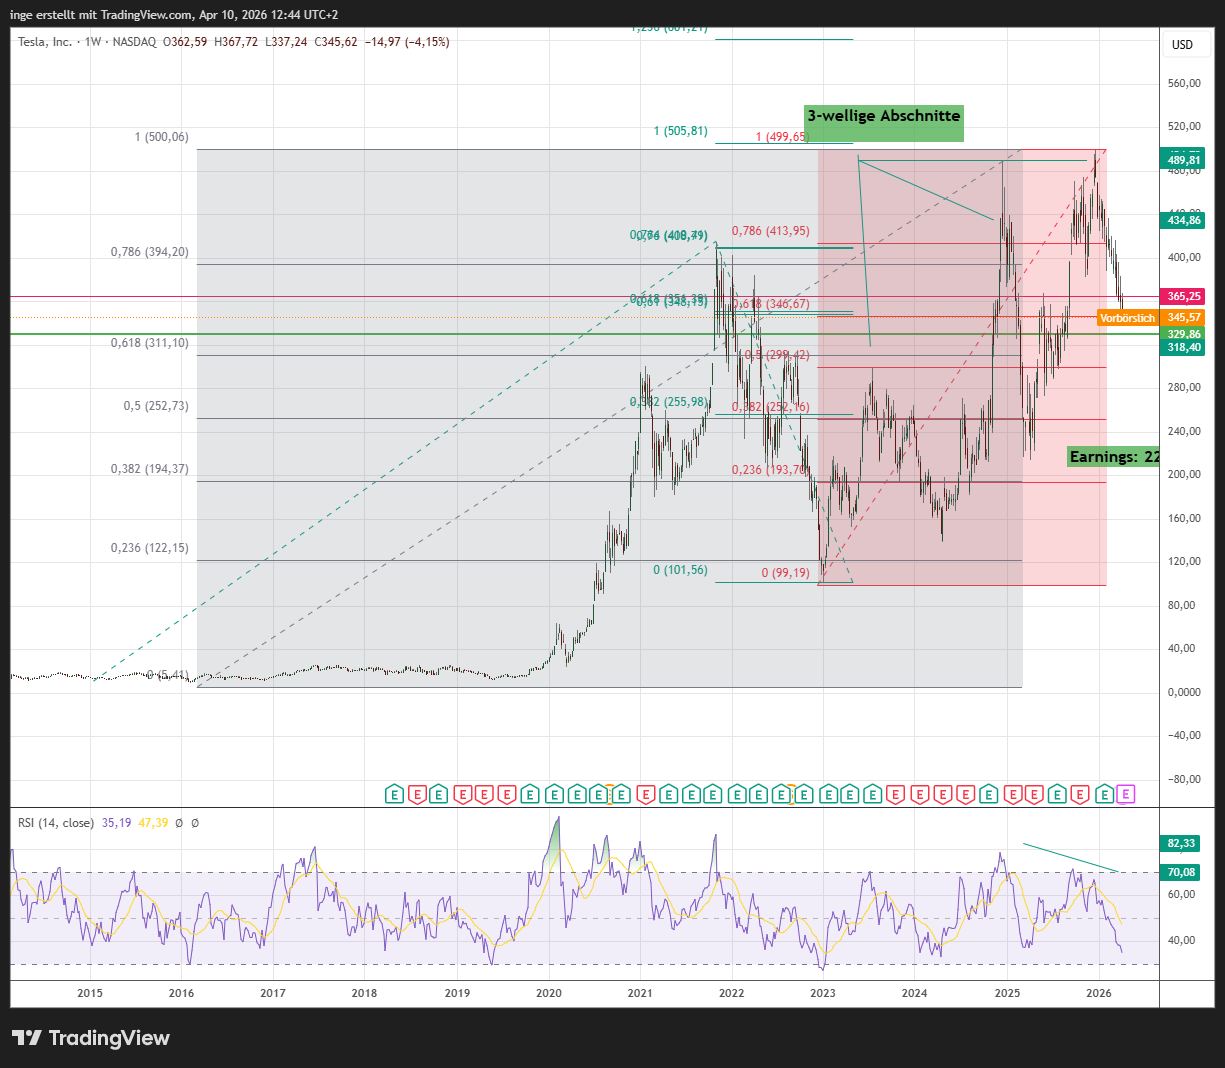
Last – und auch least, zumindest, was die Performance der Aktie seit dem letzten Beitrag anbelangt, ein Blick auf Tesla.
Der Chart ist im Hinblick auf die zukünftige Kursentwicklung nach wie vor sehr mehrdeutig. Die durch den Irankrieg angekurbelte Nachfrage nach Elektroautos scheint jedenfalls bis heute an den Marktteilnehmern abzuprallen.
Die Quartalsergebnisse werden am 22.4.26 vorgelegt.
Die Taiwan Semiconductor Manufacturing Company Limited, kurz TSMC, ist der weltweit größte unabhängige Auftragsfertiger für Halbleiterprodukte. Wichtige Kunden sind Nvidia, Apple und AMD.
Der stetig wachsende Bedarf an Hochleistungsprozessoren verhalf TSMC auch im 1. Quartal 26 zu einer kräftigen Steigerung seiner Ergebnisse. Von Bremsspuren durch den Nahostkonflikt oder Abkühlung der Weltwirtschaft keine Spur.
Das große Bild:
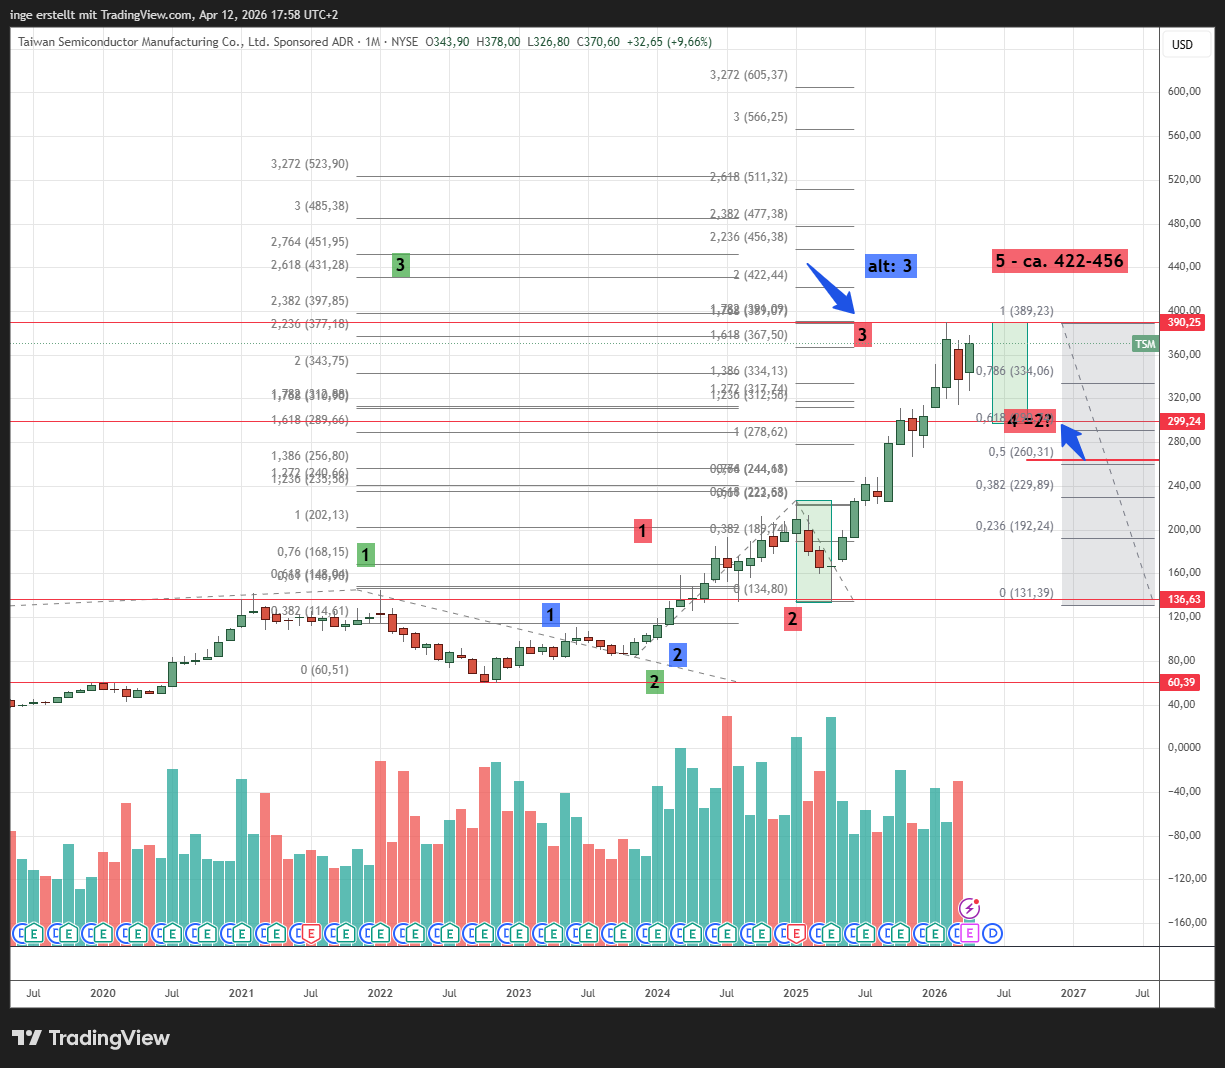
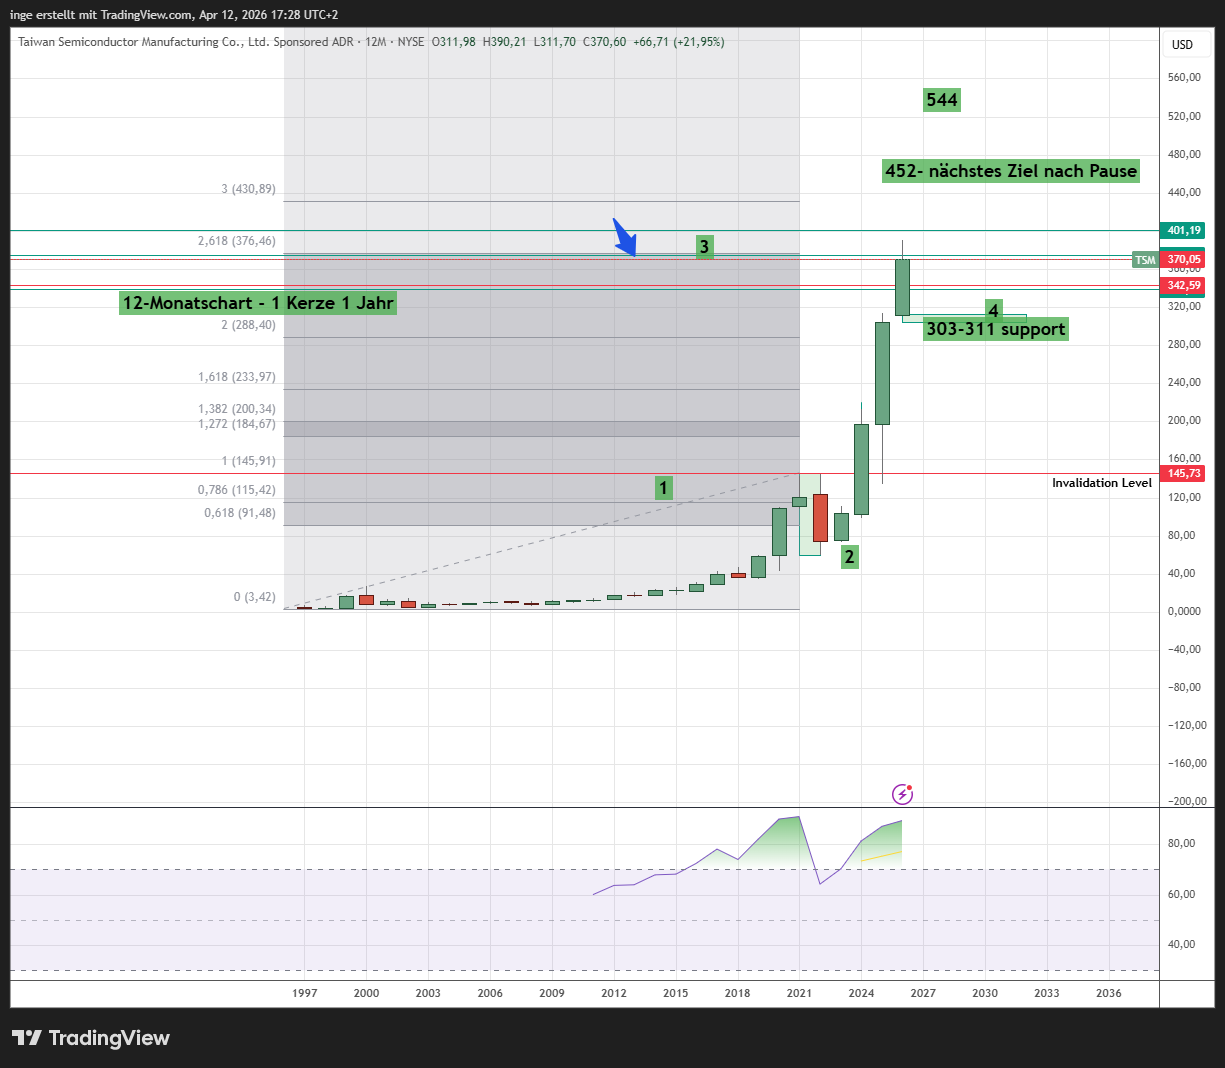
TSMC befindet sich seit geraumer Zeit in einer hochdynamischen Rallye – der Chart (1 Kerze entspricht 1 Jahr) zeigt also 3 Jahre in Folge mit großen grünen Kerzen, sog. Trendkerzen. In dieser Zeit hat sich der Wert vervielfacht.
Aus Sicht der Elliott-Wellen-Theorie befindet sich TSMC in einer Welle 3 – in den Aktienmärkten das Filetstück und damit die bevorzugte Beute von Tradern und Investoren. Die Welle 3 hat bereits die 261,8% Expansion der gesamten Amplitude von Welle 1 erreicht (s. blauer Pfeil).
Bei ca. 300 USD ist eine Unterstützung markiert.
Das ist die grobe Orientierung, die wir von dieser hohen Zeitebene mitnehmen.
Unser nächster Blick gilt dem Monatschart. Auch der Monatschart zählt noch zu den hohen Zeitebenen.
Wir sehen auch hier, dass der blaue Pfeil auf eine wichtige Fibonnacci-Zahl weist, die 161,8% Extension der roten Welle 1, gemessen vom Tief der Welle 2. D.h. die rote Welle 3 ist 161,8% so lang wie die rote Welle 1. Dies entspricht einer Standard- Relation zwischen einer Welle 1 und einer Welle 3.
Wir sehen, dass TSMC seit dem im Februar 26 erreichten Allzeithoch in eine Seitwärtsbewegung eingetreten ist. Auch die exzellenten Quartalsergebnisse vom 10.4.26 vermochten keinen Freudensprung nach oben auszulösen.
Eine solche Konstellation deutet oftmals auf eine Pause hin. (Bzw. wie im vorliegenden Fall auf die Verlängerung einer solchen.)
Da wir auf der anderen Seite mittelfristig eine Fortsetzung der Rallye erwarten, wandert der Titel auf die Watchlist.
Im Idealfall verbleibt die Konsolidierung über 300 USD.
Mehr Infos – warum und wieso dort – folgen im nächsten Beitrag zu TSMC.